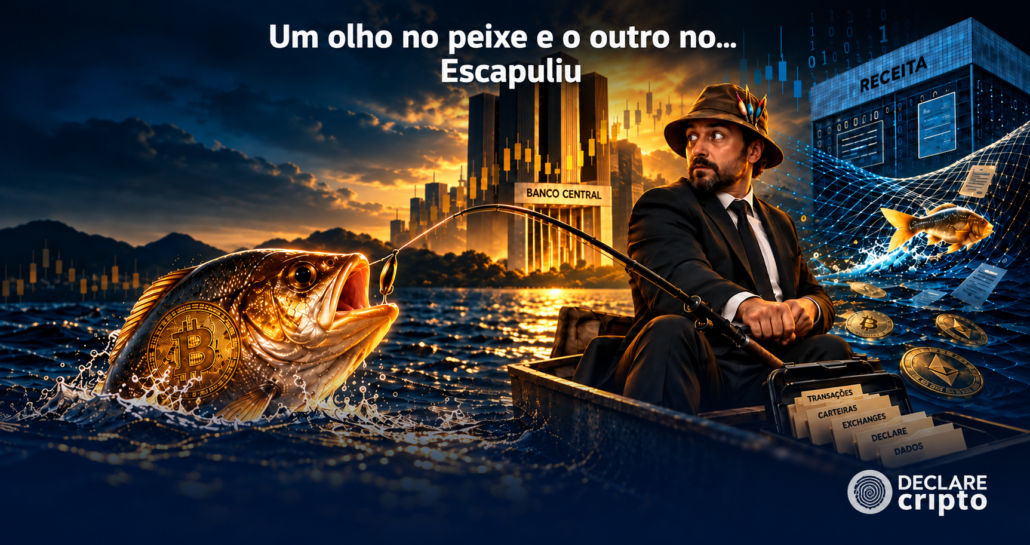
Um olho no peixe e o outro no… Escapuliu
O mercado olha para o Banco Central. A Receita já olha para os dados cripto.
Enquanto investidores acompanham preço, ETFs, Banco Central e notícias sobre exchanges, a fiscalização fiscal de criptoativos já está acontecendo. Desde a IN 1.888/2019, e agora com a DeCripto, a Receita Federal recebe dados sobre operações cripto e amplia sua capacidade de cruzamento.
Nas últimas semanas, o mercado cripto voltou os olhos para o Banco Central. E faz sentido.
Licença para exchanges. Prazo para PSAVs. Regulação. Quem fica. Quem sai. Quem pediu autorização. Quem ainda não pediu.
Tudo isso importa. Mas, para o investidor pessoa física, talvez a pergunta mais urgente seja outra:
o seu imposto de renda cripto conversa com os dados que a Receita já recebeu?
Porque a fiscalização fiscal de criptoativos não vai começar quando o Banco Central terminar de analisar as licenças das empresas. Ela já começou.
Veio primeiro com a IN RFB 1.888/2019. Agora muda de escala com a DeCripto.
E isso afeta diretamente quem comprou, vendeu, trocou, transferiu, recebeu ou manteve criptoativos em exchanges brasileiras, exchanges estrangeiras, carteiras próprias, stablecoins, USDT, cartão cripto ou operações fora do Brasil.
O investidor está com um olho no preço. Outro nas notícias sobre o Banco Central. Mas o peixe fiscal já saiu da rede.
Por que o investidor pessoa física deve se importar com isso?
O investidor deve se importar porque a Receita Federal não depende apenas do que ele informa na declaração anual. Com os dados enviados por exchanges e prestadores de serviço, a Receita pode comparar operações, saldos, ganhos, perdas e movimentações com o que foi declarado no CPF.
A pergunta pública do mercado é quem vai conseguir licença. A pergunta do investidor é mais simples e mais pessoal: se a Receita cruzar meu CPF, o que ela vai encontrar?
Esse é o ponto que muita gente ainda está subestimando. O novo ciclo regulatório não atinge apenas exchanges. Ele muda o risco de quem opera cripto, usa stablecoins, movimenta ativos entre plataformas, guarda cripto em carteira própria ou investe por exchange estrangeira.
Para o investidor, o tema não é governança de PSAV. É histórico fiscal. É custo de aquisição. É ganho de capital. É permuta. É saldo. É declaração de bens. É coerência entre o extrato e o imposto de renda.
A Receita Federal já fiscaliza criptoativos?
Sim. A Receita Federal já fiscaliza criptoativos por meio de obrigações de prestação de informações. A IN RFB 1.888/2019 criou o primeiro radar mensal de operações cripto. Agora, a DeCripto amplia esse modelo, com mais padronização e maior capacidade de cruzamento de dados.
Existe uma leitura confortável no mercado: primeiro vem o Banco Central, depois vem a autorização, depois vem a organização, depois vem a fiscalização.
Essa ordem está errada.
A Receita Federal criptoativos já estava no jogo. A IN RFB 1.888/2019 obrigou exchanges brasileiras e determinados contribuintes a reportarem operações com criptoativos. Foi o primeiro grande radar fiscal do setor.
Mas aquele modelo nasceu para um mercado menor e menos complexo. De lá para cá, o mercado mudou.
• stablecoins e USDT como infraestrutura de dólar digital
• plataformas estrangeiras atendendo brasileiros, como OKX e outras exchanges globais
• carteiras próprias e autocustódia
• produtos de rendimento
• fluxos entre exchanges, wallets, gateways e cripto pix
O que antes parecia apenas compra e venda virou uma infraestrutura financeira digital, global e permanente.
A DeCripto nasce nesse contexto. Ela não é apenas uma atualização da IN 1.888. É uma tentativa de transformar operação cripto em dado fiscal organizado.
Quando a Receita recebe dados melhores, ela cruza melhor. Quando cruza melhor, a inconsistência aparece mais rápido.
O que muda para o investidor com a DeCripto?
A DeCripto muda o risco fiscal do investidor porque aumenta a capacidade da Receita Federal de comparar os dados enviados por exchanges e prestadores de serviço com aquilo que foi declarado no imposto de renda.
Na prática, a Receita poderá confrontar:
• o que a exchange informou
• o que o investidor declarou
• compras e vendas
• trocas entre criptoativos
• uso de stablecoins
• transferências para carteira cripto ou autocustódia
• operações em exchanges estrangeiras
• saldos declarados em bens e direitos
• ganho de capital apurado
• imposto pago
• operações que não aparecem na declaração
O problema, portanto, não é apenas deixar de declarar. É declarar sem histórico. É declarar com custo errado. É esquecer permutas. É tratar transferência como venda. É não informar stablecoins. É não registrar operações antigas.
Com a DeCripto, a Receita passa a ter mais dados para perceber quando a história não fecha.
Qual é o ponto cego do investidor cripto?
O ponto cego é achar que o problema está apenas na exchange, na licença do Banco Central ou na próxima regra do mercado. Para a pessoa física, o risco real está no próprio histórico: compras, vendas, trocas, stablecoins, saldos, transferências e imposto de renda.
O investidor costuma acompanhar preço, notícia, ETF, exchange, tendência e regulação. Mas a Receita olha outra coisa: coerência.
Algumas perguntas importam mais do que parecem:
• minhas compras estão registradas?
• minhas vendas foram apuradas?
• minhas permutas foram consideradas?
• meu custo de aquisição está correto?
• minhas stablecoins foram declaradas?
• minhas operações em exchange estrangeira foram tratadas corretamente?
• minhas transferências para carteira própria estão documentadas?
• meu imposto de renda conversa com os dados enviados pelas plataformas?
• se a Receita cruzar meu CPF, o que ela vai encontrar?
Essas perguntas dão menos manchete do que Banco Central e licença PSAV. Mas, para o investidor, podem custar mais caro.
Banco Central e Receita Federal olham para a mesma coisa?
Não exatamente. O Banco Central olha para a instituição e para o perímetro de atuação das empresas. A Receita Federal olha para a operação, o contribuinte, o ganho, o saldo e a coerência fiscal dos dados declarados.
O Banco Central pergunta: quem pode prestar serviço?
A Receita pergunta: o que foi operado e como foi declarado?
São perguntas diferentes. Mas elas começam a se encontrar, porque a exchange informa dados, o investidor declara no CPF e a Receita pode comparar as duas pontas.
Por isso, um investidor que usa várias plataformas, carteira cripto, exchange estrangeira, stablecoin e cartão cripto não pode depender de planilha incompleta, print solto ou memória.
O mercado está entrando em uma fase em que operação sem dado vira risco. E dado sem conciliação vira passivo.
Por que stablecoins aumentam o risco fiscal?
Stablecoins aumentam o risco fiscal porque deixaram de ser apenas um ativo de negociação e passaram a funcionar como infraestrutura de dólar digital, liquidação, transferência, reserva operacional e acesso a plataformas internacionais.
Durante muito tempo, parte do mercado tratou stablecoin como simples “dólar cripto”. Na prática, virou muito mais do que isso.
Stablecoin virou ponte entre exchanges, meio de liquidação, reserva operacional, instrumento de acesso ao dólar, trilho de pagamentos e porta de entrada e saída de plataformas internacionais.
Quando a Receita passa a enxergar melhor esse fluxo, o debate deixa de ser apenas sobre investimento. Passa a ser sobre circulação financeira digital.
Não por acaso, termos como USDT, cripto pix, cartão cripto e carteira cripto aparecem cada vez mais próximos da rotina do usuário comum.
O problema é que a popularização operacional veio antes da maturidade fiscal.
A licença do Banco Central resolve o histórico fiscal do investidor?
Não. A licença do Banco Central não corrige histórico fiscal do investidor, não retifica imposto de renda, não reconcilia saldos, não organiza custo de aquisição, não separa transferência de alienação e não resolve inconsistências já enviadas à Receita Federal.
A autorização das empresas é importante para o mercado. Mas ela não limpa o CPF do investidor.
Ela não corrige uma venda não apurada. Não explica uma stablecoin esquecida. Não organiza uma operação em exchange estrangeira. Não reconstrói custo médio. Não separa transferência de venda. Não retifica declaração antiga.
A licença pode abrir a porta para a exchange. Mas quem sustenta a vida fiscal do investidor é a qualidade do histórico.
Esse talvez seja o detalhe que o mercado ainda não colocou no preço.
O que o investidor deveria fazer agora?
O investidor deveria revisar seu histórico antes de a Receita apontar a inconsistência. O foco deve ser organizar extratos, saldos, custo de aquisição, ganhos, perdas, permutas, stablecoins, operações no exterior e declarações anteriores.
A pergunta não é apenas: qual será o preço do Bitcoin?
A pergunta é também: meus dados sobreviveriam a um cruzamento da Receita Federal?
Isso exige respostas objetivas:
• tenho todos os extratos das exchanges que usei?
• sei quanto paguei por cada ativo?
• sei quanto vendi e quanto permutei?
• meu saldo declarado bate com o saldo real?
• declarei stablecoins corretamente?
• tenho histórico de operações em exchange estrangeira?
• documentei autocustódia e transferências entre carteiras?
• apurei ganho de capital quando necessário?
• corrigi inconsistências de anos anteriores?
• meu imposto de renda cripto conta uma história coerente?
Erro aqui não vira apenas susto. Pode virar malha fina, intimação, retificação, multa, juros ou imposto atrasado.
Conclusão: o peixe fiscal já escapuliu
Enquanto o mercado discute Banco Central, SEC, CFTC, MiCA, CLARITY Act, ETF cripto e licenças, a Receita Federal brasileira já recebe dados sobre criptoativos.
Esse é o ponto.
A fiscalização cripto não está parada esperando o Banco Central encerrar o processo de autorização.
Ela já vinha pela IN 1.888. Agora muda de escala com a DeCripto.
Para o investidor pessoa física, isso significa uma coisa simples: o histórico cripto precisa fechar.
Compras. Vendas. Trocas. Stablecoins. USDT. Exchange estrangeira. Autocustódia. Cartão cripto. Ganho. Prejuízo. Saldo. Imposto de renda.
Tudo precisa contar a mesma história.
O investidor está olhando para o preço. O mercado está olhando para o Banco Central. A Receita está olhando para os dados.
Um olho no peixe. Outro na manchete.
Só que o peixe fiscal já escapuliu.
E, quando ele aparecer de novo, talvez venha em forma de inconsistência, malha fina, intimação, retificação, multa ou imposto atrasado.
A pergunta mais urgente não é apenas: quanto o Bitcoin vai subir?
É: quando a Receita cruzar meu CPF, o que ela vai encontrar?
Fale com a Declare Cripto para revisar suas operações, histórico e dados fiscais antes da DeCripto.
FAQ
O que é DeCripto?
DeCripto é o novo modelo de prestação de informações sobre criptoativos à Receita Federal. Ele substitui a lógica anterior da IN RFB 1.888/2019 e amplia a capacidade de cruzamento de dados fiscais sobre operações cripto.
A Receita Federal já recebe dados de criptoativos?
Sim. A Receita Federal já recebe informações sobre operações com criptoativos desde a IN RFB 1.888/2019. Com a DeCripto, esse modelo passa a ser mais estruturado, padronizado e voltado ao cruzamento de dados.
A licença do Banco Central substitui a DeCripto?
Não. A licença do Banco Central trata da autorização regulatória para prestação de serviços de ativos virtuais. A DeCripto trata da prestação de informações fiscais à Receita Federal. São obrigações diferentes e complementares.
O investidor pessoa física precisa se preocupar com a DeCripto?
Sim. Quem compra, vende, troca, transfere, mantém stablecoins, usa exchange estrangeira, cartão cripto ou carteira própria deve revisar o histórico, porque a Receita pode cruzar dados enviados por plataformas com o imposto de renda do contribuinte.
O que pode gerar risco fiscal para o investidor cripto?
Risco fiscal pode surgir de ausência de declaração, dados inconsistentes, saldos incorretos, histórico incompleto, custo de aquisição errado, operações em exchange estrangeira, stablecoins não documentadas, transferências confundidas com vendas e divergência entre extratos e declaração de imposto de renda.
A DeCripto aumenta o risco de malha fina?
Sim. A DeCripto tende a aumentar a capacidade da Receita Federal de cruzar informações, o que pode tornar inconsistências mais visíveis.
Stablecoins entram no radar da Receita Federal?
Sim. Stablecoins são criptoativos e podem estar envolvidas em operações reportáveis, especialmente quando usadas para liquidação, transferência, investimento, reserva de valor ou movimentações entre plataformas.
O que o investidor deve fazer agora?
O investidor deve organizar extratos, custo de aquisição, saldos, operações em exchanges nacionais e estrangeiras, stablecoins, transferências para autocustódia, ganhos, perdas e declarações anteriores.


Deixe uma resposta
Want to join the discussion?Feel free to contribute!